
वित्त क्षेत्रातील डिजिटलायझेशनमुळे आपल्यालाअनेक सुविधा मिळाल्या आहेत. यामुळेच ग्राहकांचेखाते सांभाळणे, त्यांच्या व्यवहारांची नोंद ठेवणे, त्यांनाविविध आर्थिक उत्पादने ऑनलाइन उपलब्ध करूनदेणे, खाती अपडेट ठेवणे व डिजिटल व्यवहारांना गतीदेणे यांसारखी बँकिंगची कामे सुलभ झाली. डिजिटलट्रान्सफरच्या माध्यमातून कमी रोख रकमेची गरजअसणारी व्यवस्था निर्माण करणे व वित्तीय संस्थांचेकामकाज सोपे करणे, हा यामागचा मुख्य उद्देश होता.ग्राहकांना बँकांत जाण्याची गरज भासू नये, म्हणूनआंतरराष्ट्रीय मनी ट्रान्सफरची सुविधाही डिजिटल माध्यमातून उपलब्ध केली. यामुळे सुमारे 9 हजार बँक शाखा बंद करणे किंवा त्यांचे विलीनीकरण करणे व तितक्याच नव्या शाखा ग्रामीण भागात सुरू करणे शक्य झाले. सर्वात महत्त्वाची गोष्ट म्हणजे नोटा छापण्याचीगरज लक्षणीयरीत्या कमी झाली. हे सर्व प्रयत्न वित्तीय संस्थांच्या कामकाजातसकारात्मक बदल घडवून आणण्यासाठी, बँकेत होणारी गर्दी टाळण्यासाठी व थेट भेटीगाठी कमी करण्यासाठीकेले गेले. यानंतर मोबाईल बँकिंगला प्रोत्साहन मिळाले. यामुळे ‘यूपीआय'' ची निर्मिती शक्य झाली. वित्तीयसंस्थांनी व्यवसाय अधिक सुलभ करण्यासाठीतंत्रज्ञानाचा प्रभावी वापर केला. आणि हो, या संपूर्णव्यवस्थेचा स्वतःचा असा एक खर्चही आहे. पुढे टपालकार्यालये आणि सहकार क्षेत्रातील बँकांचेहीडिजिटलायझेशन झाले. यामुळे सर्व वित्तीय संस्थांच्याअंतर्गत आणि परस्पर व्यवहारांचे ‘डिजिटल फूटप्रिंट्स''तयार होऊ लागले. फिनटेक तंत्रज्ञानाचा खर्च, मर्चंटडिस्काउंट रेट आणि क्रेडिट कार्डच्या ‘पॉइंट ऑफसेल'' मशीनमुळे वित्तीय संस्थांना किरकोळ व्यवहारकरणे सुलभ झाले. परिणामी, डिजिटल पेमेंटची सुविधाअगदी शेवटच्या घटकापर्यंत पोहोचली. पण आतावादाचा मुख्य मुद्दा असा आहे की, वित्तीय संस्थांचीकार्यक्षमता वाढवण्यासाठी डिजिटलायझेशनवर खर्चझाला. त्याचा अंतिम फायदा ग्राहकालाच मिळालाआहे.त्या खर्चाचा भार नेमका कोणी उचलावा? हाखर्च नोंदींमध्ये ‘खर्च'' म्हणूनच दाखवला जातो,त्यामुळे त्याची पूर्ण भरपाई होणे आवश्यक मानले जाते.मात्र, या प्रक्रियेतील मोठी बचत पूर्णपणे दुर्लक्षित केलीजात आहे. नोटा छपाईची कमी झालेली गरज, खातीसहज अपडेट होणे, ग्राहकांना प्रत्यक्ष भेटण्याची कमीझालेली गरज यामुळे ही बचत झाली. या सर्व गोष्टींमुळेव्यवहारात पारदर्शकता आली असून रिअल-टाइमअपडेट्स मिळणे सोपे झाले. या सगळ्यामुळे रिझर्व्हबँकेसह इतर वित्तीय संस्थांची मोठी बचत झाली आहे.म्हणूनच, ही यशस्वी व्यवस्था विस्कळीत करण्याऐवजीयाचा खर्च आरबीआय व बँकांनी स्वतःच सहन करणेगरजेचे आहे. 83% दुकानदारांनी हा खर्च देण्यास नकारदिला. हा भार ग्राहकांवर टाकला गेला, तर 86% ग्राहकयूपीआयद्वारे पेमेंट करणे बंद करतील, अशी भीती आहे.व्यापाऱ्यांवर याचा प्रतिकूल परिणाम दिसू लागला आहे.त्यांनी दोन हजार रुपयांपेक्षा जास्त रकमेचे व्यवहारयूपीआयने स्वीकारणे बंद केले. ते रोख रकमेची मागणीकरत आहेत. डिजिटल पेमेंटला प्रोत्साहन देणाऱ्याप्रयत्नांना धक्का पोहोचणार नाही, याची काळजी घेणेगरजेचे आहे. थेट फायदा मिळत असलेल्या संस्थानीचतंत्रज्ञानाचा खर्च केला पाहिजे. अर्थात आरबीआयआणि बँकांनी. उपलब्ध पर्यायांचा गांभीर्याने विचारव्हायला हवा. नोटाबंदीनंतर बाजारातील रोख रक्कम 15लाख कोटींवरून वाढून 41 लाख कोटी रुपये झाली.म्हणजे ही वाढ तिप्पट आहे. अशा परिस्थितीतडिजिटल व्यवहारांतील एमडीआरचा भार लहानव्यापाऱ्यांवर टाकू नये. कारण त्यांच्या व्यवसायात तेपेलण्याची क्षमताच नाही. ग्राहकांवर थेट कोणताही शुल्क लादण्याचे समर्थन केलेजात नसले, तरी व्यापाऱ्यांसमोर दोनच पर्याय उरतात.एक तर त्यांनी हा खर्च स्वतः सहन करावा किंवा पुन्हारोख व्यवहारांकडे वळावे. तिसरा पर्याय म्हणजे हा भारग्राहकांवर टाकणे. पण हे खरोखरच योग्य आणिस्वीकारार्ह पर्याय आहे का? (हे लेखिकेचे वैयक्तिक मत आहे. ) यूपीआयमुळे रिझर्व्ह बँकेसह इतरवित्तीय संस्थांची मोठी बचत झाली आहे.त्यांना कमी प्रमाणात नोटा छापाव्यालागल्या आहेत. अशा वेळी ही व्यवस्थाविस्कळीत करण्याऐवजी, याचा खर्चआरबीआय व इतर बँकांनी स्वतःच सहनकरणे गरजेचे आहे.
This post was originally published on this site.
हे पण वाचा-
शहर
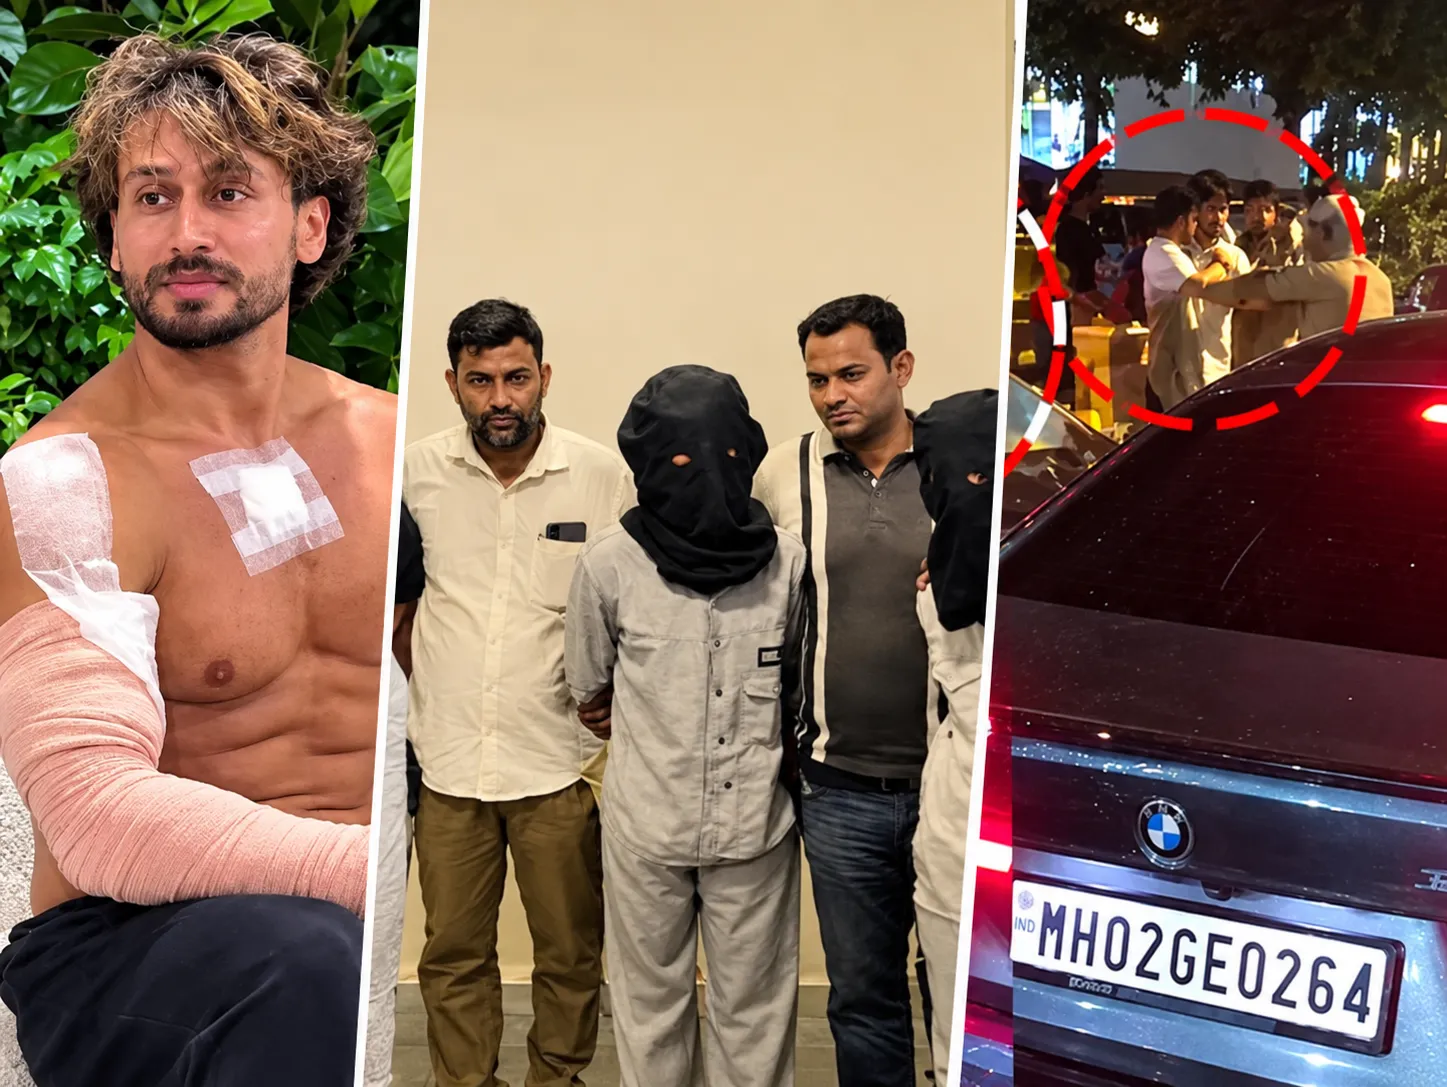
- मुंबई: टायगर श्रॉफ गोळीबार प्रकरण ९वीत नापास, वेल्डिंगचे काम अन् जुना गुन्हेगारी रेकॉर्ड; असा आहे शार्प शूटर रेहानचा प्रवास!
- नाशिक: राष्ट्रपती द्रौपदी मुर्मू यांच्या उपस्थितीत ६,५०० आदिवासी बांधव करणार महा गोदा आरती, विश्वविक्रमाची तयारी!
- छत्रपती संभाजीनगर: पक्ष पूर्ण बरबाद झाला अन् यांचा एल्गार चालू आहे; मंत्री संजय शिरसाट यांचा संजय राऊतांवर घणाघात, बंडखोर अब्दुल सतात्तरांनाही दिला सज्जड इशारा
- पुणे: बारामती विमानतळ परिसरात प्रसिद्ध उद्योजक राणा सूर्यवंशी यांच्यावर प्राणघातक हल्ला; खा. सुप्रिया सुळेंचा राज्य सरकारच्या कायदा-सुव्यवस्थेवर संताप!
महाराष्ट्र
- मुंबई: अभिनेता इम्रान खानला मोठा दिलासा मिळणार का? देश सोडण्याच्या एफआरआरओच्या नोटिशीविरोधातील याचिकेवर २६ ऑक्टोबर रोजी होणार सुनावणी!
- मुंबई: टायगर श्रॉफ गोळीबार प्रकरण ९वीत नापास, वेल्डिंगचे काम अन् जुना गुन्हेगारी रेकॉर्ड; असा आहे शार्प शूटर रेहानचा प्रवास!
- सांगली: राष्ट्रवादी शरद पवार गटाला मोठा धक्का पुणे पदवीधरचे आमदार अरुण लाड महायुतीच्या मेळाव्यात, लवकरच भाजपप्रवेशाची दाट शक्यता!
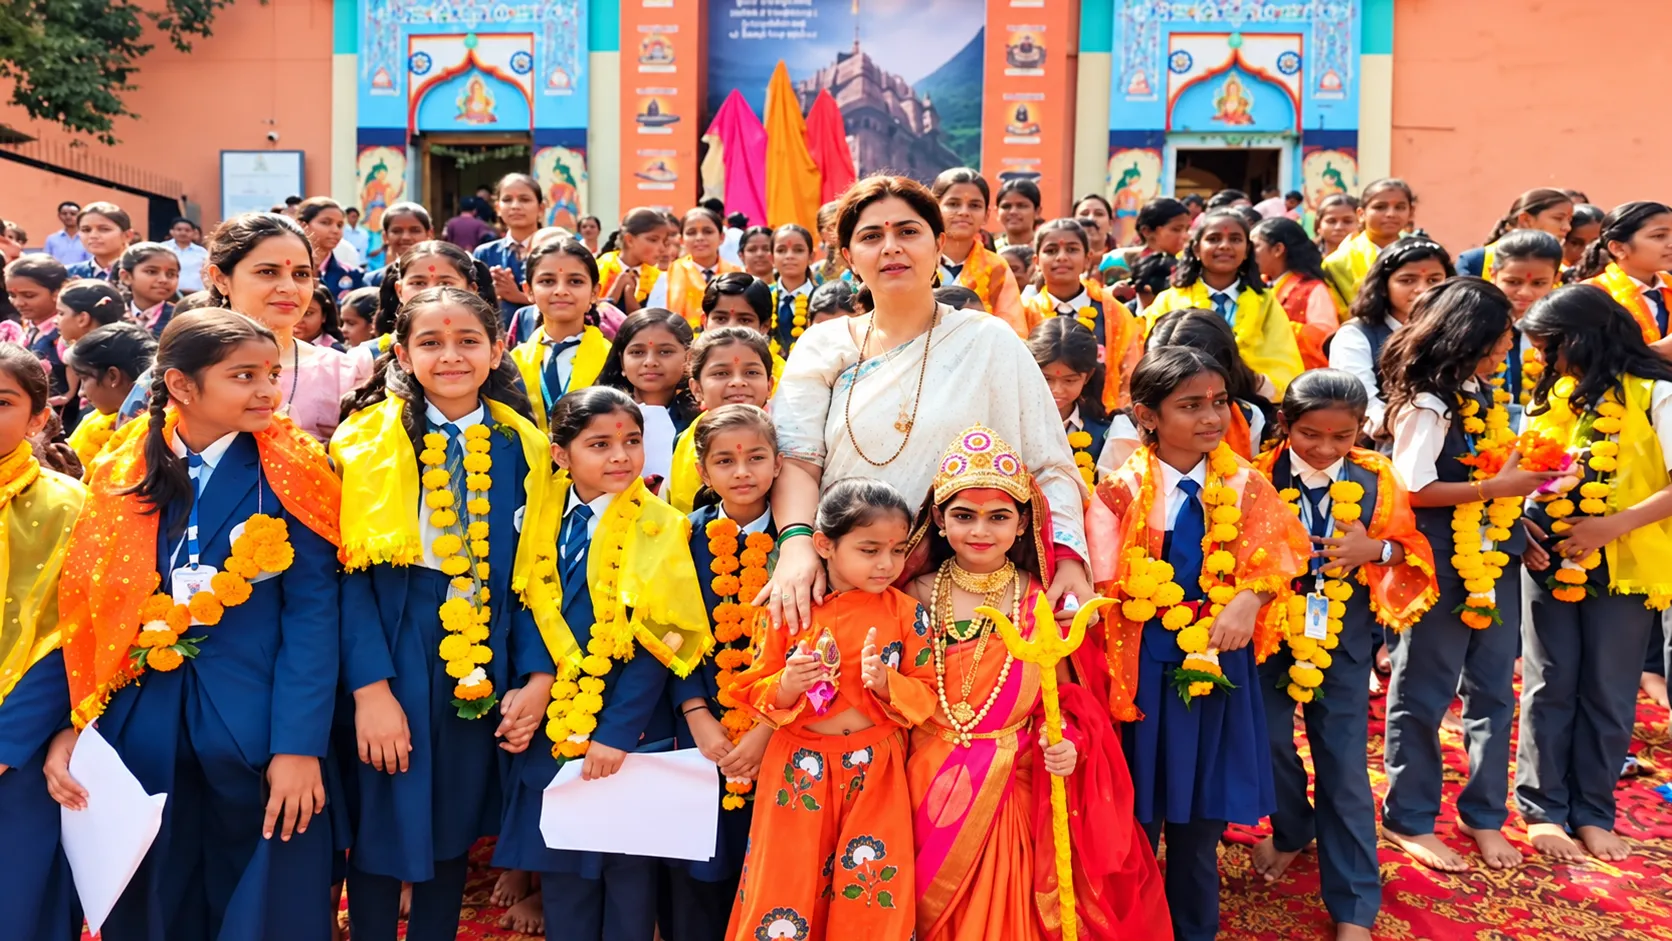
- बीड: मुलींकडे कधीही हीन नजरेने पाहिले जाऊ नये! परळीत १२१ कन्यांचे पूजन करताना पंकजा मुंडे झाल्या अत्यंत भावूक!
गुन्हा
- मुंबई: टायगर श्रॉफ गोळीबार प्रकरण ९वीत नापास, वेल्डिंगचे काम अन् जुना गुन्हेगारी रेकॉर्ड; असा आहे शार्प शूटर रेहानचा प्रवास!
- सातारा: सोन्याच्या दागिन्यांची थोरांडी चोरी! बायकोसाठी हार घ्यायचा बहाणा करून फोटो काढण्याच्या बहाण्याने चोरटा १४ लाखांचे सोन्याचे दागिने घेऊन पसार!
- छत्रपती संभाजीनगर: 'तुझी बहीण माझ्याशीच बोलते'; संशयास्पद कारणावरून तरुण घरात घुसून ठार!
- हिंगोली: रागाने केला घात, ५ महिन्यांतच संसाराचा अंत; गर्भवती पत्नीला ठेचून मारले अन् स्वतःलाही संपवलं!
राजकीय
- नवी दिल्ली: धावत्या कारमध्ये सीएनजीचा भीषण स्फोट; २ आमदारांसह ६ जण जखमी!
- पुणे: लग्नाचं आमिष दाखवून फसवणूक केल्याचा आरोप करत महिलेचा सर्वसाधारण सभेत आत्मदहनाचा प्रयत्न
- मुंबई: 'आंबा चोरला म्हणून फाशी नसते, नीट पेपरफुटीवर चंद्रकांत पाटलांचं वादग्रस्त वक्तव्य; मूल गमावलेल्या आईला लेकरू कुठल्या बाजारातून आणाल? काँग्रेस-मनसेचा संताप'
- नवी दिल्ली: पंतप्रधान मोदींचं सीजेपी आंदोलनावर मोठं भाष्य, 'युवकांच्या भविष्याशी खेळणाऱ्यांना सोडणार नाही, कठोर कारवाईचा इशारा!'
इतर
- आजचे राशिभविष्य १५ ऑक्टोबर २०२६: गुरु करणार सौभाग्य योग निर्माण, या राशींना मिळणार गुरुचे पाठबळ व लाभ!
- आदिशक्ती आणि हनुमानजींच्या कृपेने १३ ऑक्टोबर २०२६ रोजी उजळणार भाग्य; वाचा सर्व राशींचे सविस्तर दैनिक राशिभविष्य!
- आजचे राशिभविष्य १२ ऑक्टोबर २०२६: या राशींवर होणार शिवशक्तीची कृपा, नोकरीत मिळणार पगारवाढ आणि आर्थिक समस्या होणार दूर!
- आजचे राशिभविष्य: ८ ऑक्टोबर २०२६ रोजी दत्तगुरूंची कृपा आणि हंस राजयोगाचा मिळणार या राशींना लाभ!
मनोरंजन
- 'ईथा' चित्रपटावरून नवा वाद; विठाबाई नारायणगावकर यांच्या कुटुंबीयांचा तीव्र आक्षेप
- ओटीटीवर दाखल झाला 'खालिद के शिवाजी'; छत्रपती शिवाजी महाराजांच्या विचारांचा अनोखा प्रवास आता घरबसल्या अनुभवता येणार!
- मनोरंजन: दिलजीत चा चित्रपट वादाच्या भोवऱ्यात,काय आहे कारण ?
- मराठी हॉरर -कॉमेडी चित्रपट 'भूतम भयम्'!! अभिनेत्री छाया कदम यांचा भीतिदायक लूक समोर
 Subscribe to my channel
देश विदेश
- नवी दिल्ली: अभिजित दिपकेंना कोर्टाकडून मोठा दिलासा! तिरंगा मोर्चादरम्यान अटकेप्रकरणी जामीन मंजूर, कायदेशीर प्रक्रिया पूर्ण होताच होणार सुटका!
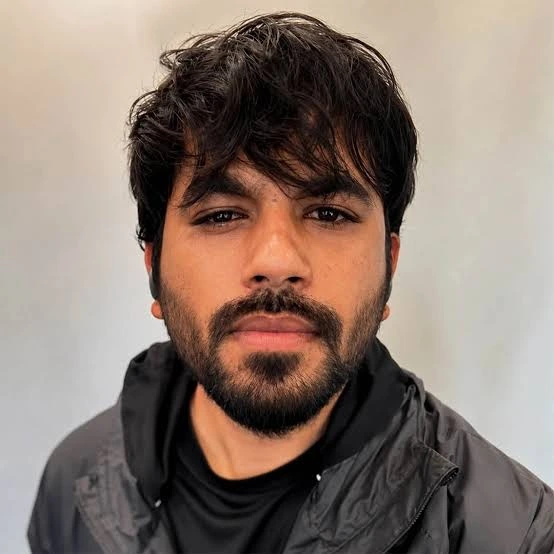
- राजस्थान: दिल्ली-मुंबई एक्सप्रेसवेवर भीषण अपघात; खाटूश्यामजीच्या दर्शनाला जाणारी बस १५ फूट खोल नाल्यात कोसळून ८ जणांचा मृत्यू, अनेकजण जखमी!
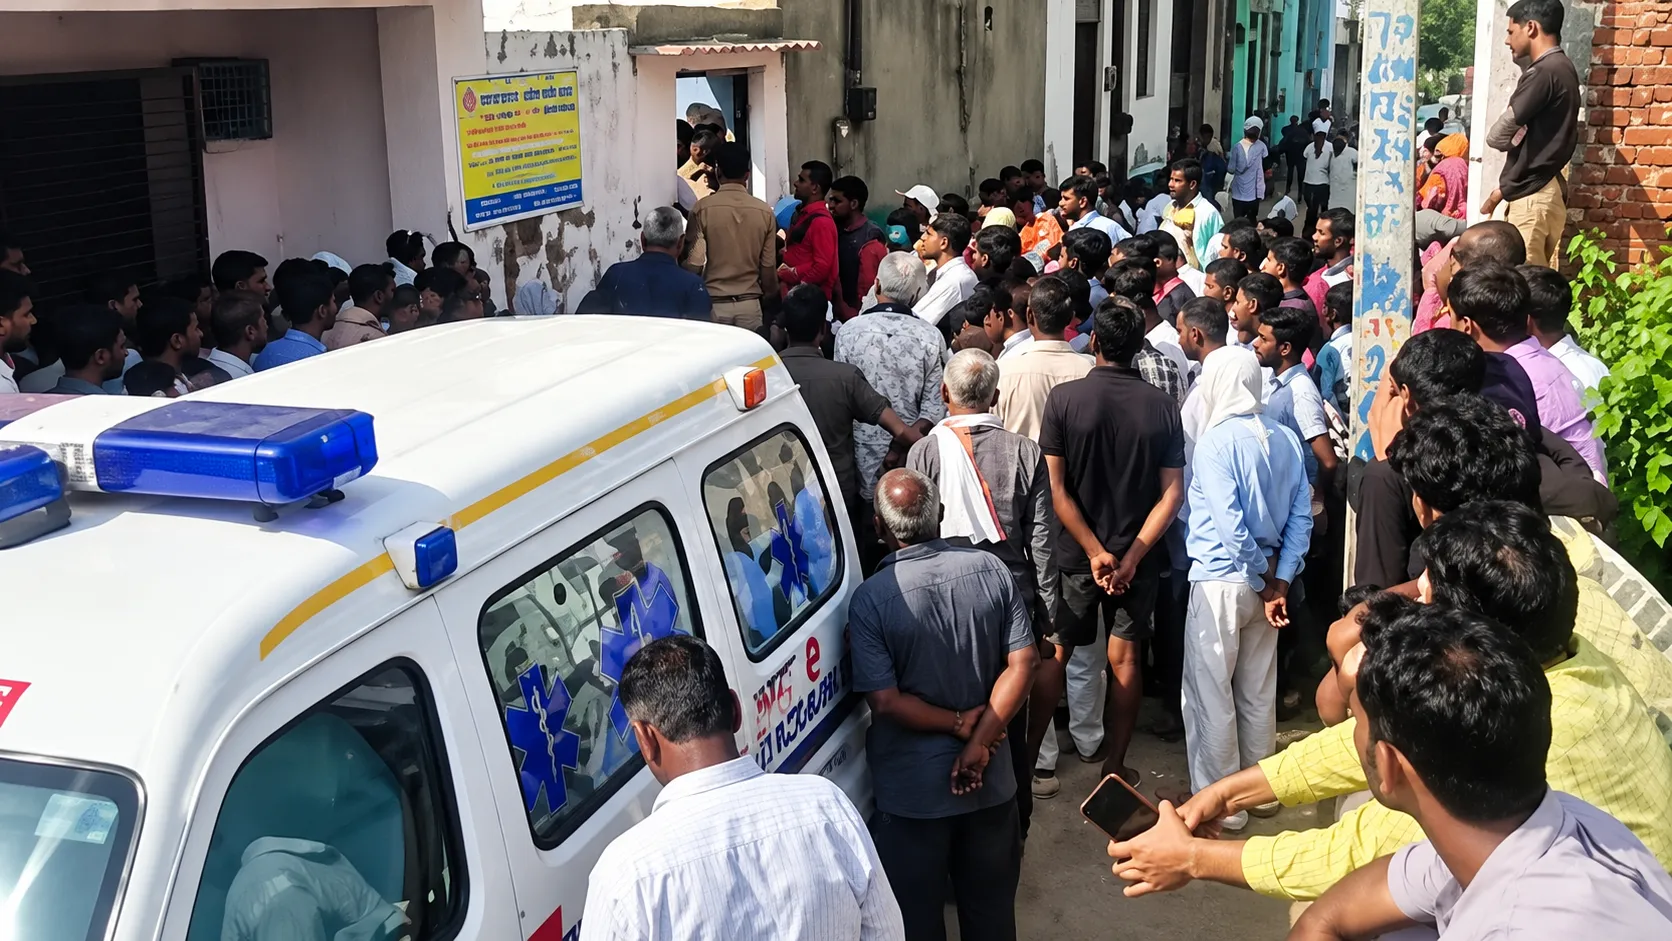
- उत्तर प्रदेश: ग्रेटर नोएडामध्ये थरारक घटना! चहा आणि मॅगी खाल्ल्यानंतर एकाच कुटुंबातील ५ जणांचा संशयास्पद मृत्यू; आई-वडील अन् ३ चिमुकल्यांचा दुर्दैवी अंत!
- नवी दिल्ली: श्रेयासाठी आला असाल तर चुकीच्या पक्षात आहात ; नेहा बोरा यांच्यावरून रंगलेल्या वादावर राहुल गांधींनी सुनावले!